Mis à jour le 3 octobre 2026
Optimiser ses publicités avec Spybox
Vos annonces attirent des clics, mais les commandes ne suivent pas ? Partez des résultats de votre campagne pour choisir quoi améliorer : démonstration, offre, page ou mesure.
Sommaire
Quel problème faut-il traiter en premier ?
Une campagne qui vend peu ne manque pas forcément d'une nouvelle vidéo. Repérez où les personnes quittent le parcours, puis vérifiez les données avant de choisir une modification.
| Ce que vous observez | À contrôler | Première action possible |
|---|---|---|
| Des clics, mais peu de visites mesurées | URL finale, chargement sur téléphone et fonctionnement de la mesure. Clics et sessions ne sont pas des unités identiques. | Tester le lien dans le format diffusé et corriger la destination ou la mesure avant de refaire l'annonce. |
| Des visites, mais le lot reste mal compris | Cohérence annonce/page, contenu du colis, dimensions, prix et frais de livraison. | Montrer l'objet utilisé et préciser ce qui est inclus, avec la même offre sur la page. |
| Des paniers, mais peu de paiements | Total final, livraison, moyen de paiement et éventuel incident au passage de commande. | Réaliser une commande de test et traiter l'obstacle trouvé, plutôt que changer le ciblage par défaut. |
| Le coût d'acquisition augmente | Même période, même public, même offre, fréquence d'exposition et résultats des créations. Vérifier aussi les coûts et la concurrence. | Si les données et les retours pointent vers le message, préparer une variante précise. Une hausse de coût seule ne prouve pas une lassitude. |
| Le ROAS paraît bon, mais la trésorerie baisse | Commandes payées, annulations, retours, coûts variables, frais fixes et dates d'encaissement. | Rapprocher publicité et commandes, puis calculer ce qu'il reste avant d'augmenter le budget. |
Des clics, mais peu de visites mesurées
- À contrôler
- URL finale, chargement sur téléphone et fonctionnement de la mesure. Clics et sessions ne sont pas des unités identiques.
- Première action possible
- Tester le lien dans le format diffusé et corriger la destination ou la mesure avant de refaire l'annonce.
Des visites, mais le lot reste mal compris
- À contrôler
- Cohérence annonce/page, contenu du colis, dimensions, prix et frais de livraison.
- Première action possible
- Montrer l'objet utilisé et préciser ce qui est inclus, avec la même offre sur la page.
Des paniers, mais peu de paiements
- À contrôler
- Total final, livraison, moyen de paiement et éventuel incident au passage de commande.
- Première action possible
- Réaliser une commande de test et traiter l'obstacle trouvé, plutôt que changer le ciblage par défaut.
Le coût d'acquisition augmente
- À contrôler
- Même période, même public, même offre, fréquence d'exposition et résultats des créations. Vérifier aussi les coûts et la concurrence.
- Première action possible
- Si les données et les retours pointent vers le message, préparer une variante précise. Une hausse de coût seule ne prouve pas une lassitude.
Le ROAS paraît bon, mais la trésorerie baisse
- À contrôler
- Commandes payées, annulations, retours, coûts variables, frais fixes et dates d'encaissement.
- Première action possible
- Rapprocher publicité et commandes, puis calculer ce qu'il reste avant d'augmenter le budget.
Comparer les bonnes données, sur la même période
Commencez dans votre compte publicitaire et votre boutique. Relevez la période, le pays, l'objectif, la devise, les annonces diffusées et les dépenses. Notez si le rapport classe les conversions par date d'interaction ou par date d'achat, ainsi que son fuseau horaire. Une semaine promotionnelle et une semaine sans remise ne permettent pas d'isoler l'effet d'une vidéo.
Le ROAS du compte rapporte la valeur attribuée aux annonces à leur dépense. Il dépend de l'événement suivi, de sa valeur et des règles d'attribution. Google Ads explique notamment que la période de suivi détermine jusqu'à quand une conversion peut être rattachée à une interaction. Une commande peut aussi remonter avec retard : le résultat de ce matin n'est pas nécessairement le bilan final d'hier.
Gardez à côté un rapprochement avec les commandes réellement payées, puis leur état après livraison et retours. Les plateformes peuvent revendiquer une même vente selon des règles différentes. N'additionnez pas leurs revenus attribués comme s'il s'agissait de commandes distinctes. Utilisez les identifiants de commande dans vos propres rapports, sans les publier ni les déposer dans un accès partagé.
| Indicateur | Ce qu'il renseigne | Ce qu'il faut préciser |
|---|---|---|
| Clics et visites | Les interactions avec l'annonce et les arrivées mesurées sur la page. | Clic sur lien ou tous clics, sessions ou personnes, appareil et limites de mesure. |
| Taux de clic | La part des impressions qui produit le type de clic choisi. | Le même type de clic et le même format. Un clic attiré par une promesse ambiguë peut coûter sans aider à vendre. |
| Coût par achat attribué | Dépense divisée par le nombre d'achats retenus dans le rapport publicitaire. | Événement achat, doublons, commandes test, fenêtre d'attribution et délai de remontée. |
| ROAS attribué | Valeur des achats attribués divisée par la dépense publicitaire. | Base HT ou TTC, remboursements intégrés ou non, devise et source de la valeur. |
| Contribution après publicité | Recettes nettes moins coûts variables et publicité, pour le périmètre choisi. | Produit, expédition, paiement, incidents et autres coûts variables. Les frais fixes restent à couvrir. |
Clics et visites
- Ce qu'il renseigne
- Les interactions avec l'annonce et les arrivées mesurées sur la page.
- Ce qu'il faut préciser
- Clic sur lien ou tous clics, sessions ou personnes, appareil et limites de mesure.
Taux de clic
- Ce qu'il renseigne
- La part des impressions qui produit le type de clic choisi.
- Ce qu'il faut préciser
- Le même type de clic et le même format. Un clic attiré par une promesse ambiguë peut coûter sans aider à vendre.
Coût par achat attribué
- Ce qu'il renseigne
- Dépense divisée par le nombre d'achats retenus dans le rapport publicitaire.
- Ce qu'il faut préciser
- Événement achat, doublons, commandes test, fenêtre d'attribution et délai de remontée.
ROAS attribué
- Ce qu'il renseigne
- Valeur des achats attribués divisée par la dépense publicitaire.
- Ce qu'il faut préciser
- Base HT ou TTC, remboursements intégrés ou non, devise et source de la valeur.
Contribution après publicité
- Ce qu'il renseigne
- Recettes nettes moins coûts variables et publicité, pour le périmètre choisi.
- Ce qu'il faut préciser
- Produit, expédition, paiement, incidents et autres coûts variables. Les frais fixes restent à couvrir.
Pour suivre l'ensemble de la boutique, vous pouvez aussi rapprocher ses recettes nettes de toutes les dépenses publicitaires de la période. Ce rapport global inclut les achats venant d'autres canaux ; il ne mesure pas à lui seul les ventes causées par une campagne. Il sert surtout à repérer un écart entre les rapports publicitaires et l'activité réelle.
Si la mesure vient de changer, conservez la date et ce qui a été corrigé. Une hausse des achats comptabilisés après réparation d'un événement ne signifie pas automatiquement une hausse des commandes. Pour une comparaison de créations, gardez la même méthode de mesure.
Cas chiffré : un ROAS de 2,7 peut encore laisser une perte
Exercice fictif, sans résultat client : une boutique vend un sac repas isotherme à 30 € HT, sur un seul canal publicitaire. Le coût variable prévu par commande est de 18 € HT : 10 € de produit, 5 € d'expédition, 1 € de paiement et 2 € de provision pour incidents. Tous les montants ci-dessous sont sur la même base hors taxes ; remplacez-les par votre situation réelle.
Le compte publicitaire affiche 36 achats et 1 080 € de valeur attribuée pour 400 € dépensés. Après rapprochement, six commandes ont été annulées et remboursées avant expédition ; on suppose ici qu'elles n'ont entraîné aucun coût variable supplémentaire. Il reste 30 commandes à 30 €, soit 900 € de recettes nettes. La publicité déjà payée reste une dépense.
| Élément | Calcul dans l'exercice | Lecture du résultat |
|---|---|---|
| ROAS affiché | 1 080 € ÷ 400 € = 2,7 | Le rapport initial compte les 36 achats avant les annulations. |
| Commandes retenues | 36 − 6 = 30 | Commandes payées non annulées du périmètre ; réexaminer les retours ultérieurs. |
| Recettes nettes retenues | 30 × 30 € = 900 € | La valeur attribuée initiale dépassait ces recettes de 180 €. |
| Coûts variables | 30 × 18 € = 540 € | Le produit, l'expédition, le paiement et la provision absorbent une partie des recettes. |
| Contribution avant publicité | 900 € − 540 € = 360 € | Ce qui est disponible pour payer la publicité, puis les frais fixes. |
| Contribution après publicité | 360 € − 400 € = −40 € | Perte de 40 € avant les frais fixes, malgré le ROAS initial de 2,7. |
| Rapport après rapprochement | 900 € ÷ 400 € = 2,25 | Indicateur corrigé pour cet exercice, distinct du chiffre initial du compte. |
ROAS affiché
- Calcul dans l'exercice
- 1 080 € ÷ 400 € = 2,7
- Lecture du résultat
- Le rapport initial compte les 36 achats avant les annulations.
Commandes retenues
- Calcul dans l'exercice
- 36 − 6 = 30
- Lecture du résultat
- Commandes payées non annulées du périmètre ; réexaminer les retours ultérieurs.
Recettes nettes retenues
- Calcul dans l'exercice
- 30 × 30 € = 900 €
- Lecture du résultat
- La valeur attribuée initiale dépassait ces recettes de 180 €.
Coûts variables
- Calcul dans l'exercice
- 30 × 18 € = 540 €
- Lecture du résultat
- Le produit, l'expédition, le paiement et la provision absorbent une partie des recettes.
Contribution avant publicité
- Calcul dans l'exercice
- 900 € − 540 € = 360 €
- Lecture du résultat
- Ce qui est disponible pour payer la publicité, puis les frais fixes.
Contribution après publicité
- Calcul dans l'exercice
- 360 € − 400 € = −40 €
- Lecture du résultat
- Perte de 40 € avant les frais fixes, malgré le ROAS initial de 2,7.
Rapport après rapprochement
- Calcul dans l'exercice
- 900 € ÷ 400 € = 2,25
- Lecture du résultat
- Indicateur corrigé pour cet exercice, distinct du chiffre initial du compte.
Avec ces coûts, une commande laisse 12 € avant publicité et frais fixes, soit 40 % de son prix HT. Un rapport recettes/publicité de 30 ÷ 12 = 2,5 couvre seulement les coûts variables et la publicité dans ce modèle simplifié. Ce seuil appartient à l'exercice : les frais fixes, la production et les incidents non couverts peuvent imposer une exigence supérieure. Il ne constitue pas un objectif universel.
La prochaine action dépend alors de la cause des annulations. Si le délai de livraison était mal compris, corrigez d'abord l'offre affichée et son annonce. Si le produit coûte trop cher à livrer, refaites le calcul avec un autre fournisseur ou un autre lot. Produire une vidéo supplémentaire ne résout pas mécaniquement ces problèmes.
Utiliser la veille pour répondre à une question précise
Une fois le problème identifié, ouvrez PiPiAds ou Adsparo avec une question : comment les offres comparables montrent-elles la capacité du sac, son nettoyage ou son contenu ? Cherchez le même usage, le même pays et un prix proche. Lisez la page de destination ; une belle vidéo peut promouvoir un lot différent du vôtre.
Décrivez la scène et le message plutôt que copier une annonce. Pour un sac repas, commencer par le déjeuner rangé répond à une question de capacité ; montrer une main qui nettoie l'intérieur traite une autre objection. Retenez ce que vous pouvez filmer avec votre produit et les caractéristiques vérifiées.
Les dates, formats et répétitions repérés dans une bibliothèque aident à choisir des exemples. Ils ne révèlent pas votre marge ni le résultat futur de votre campagne. Vous pouvez également commencer dans une bibliothèque publicitaire officielle gratuite ; le guide de veille lié plus bas détaille cette recherche.
- Conserver le lien, la date, le pays et l'offre observée.
- Noter l'objection traitée et la scène qui y répond.
- Écrire votre propre idée et la raison de la tester, sans reprendre des images non autorisées.
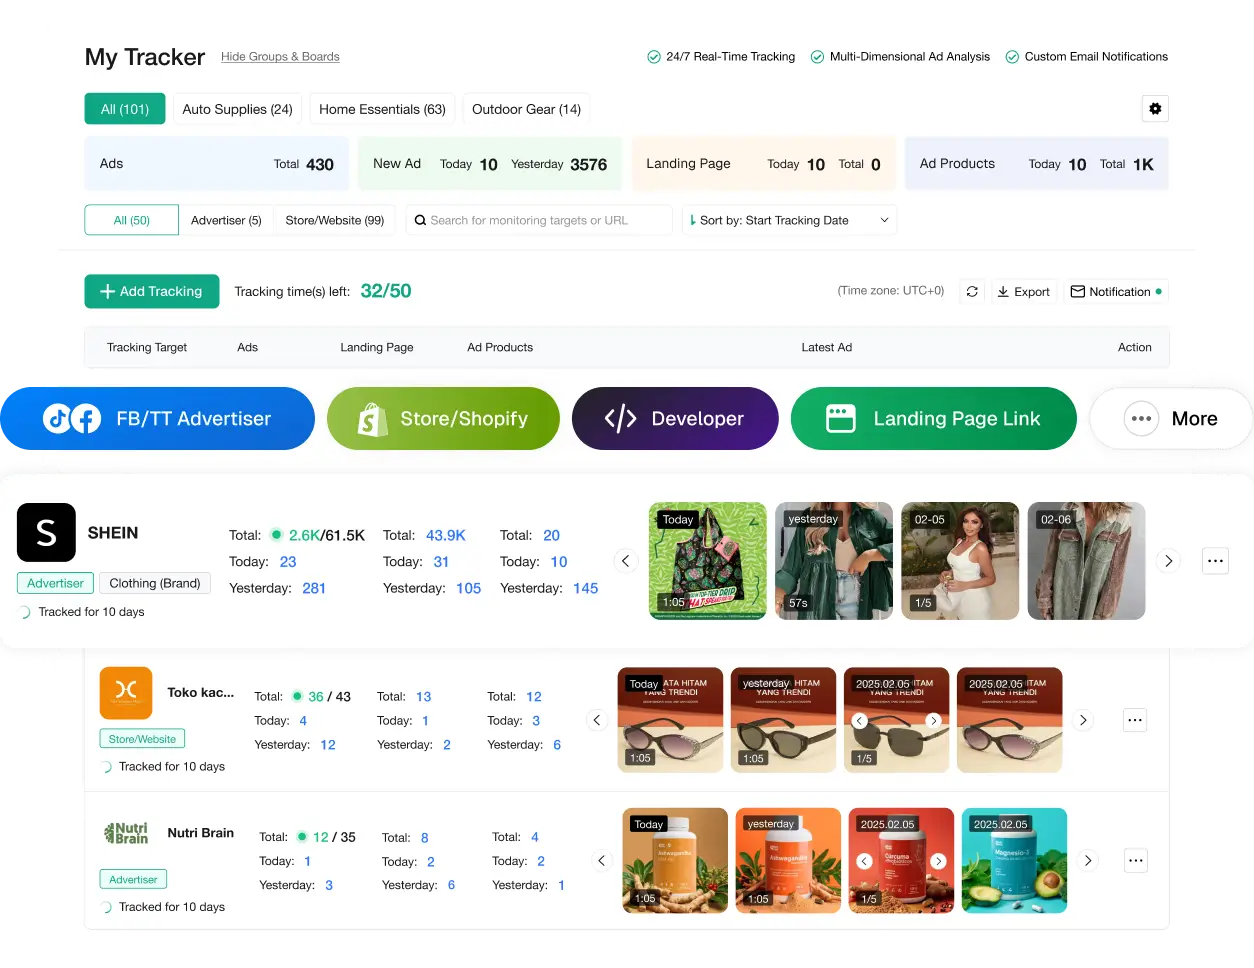
PiPiAds : retrouver des variantes comparables
Cette démonstration du suivi rassemble annonceurs et créations. Elle facilite la comparaison des messages dans le temps. Les compteurs et les dates de l'aperçu sont ceux d'une illustration publique ancienne, pas les résultats de votre compte publicitaire.
Quel outil utiliser à chaque étape ?
Le compte de diffusion reste votre point de départ. Les outils Spybox interviennent ensuite pour rechercher, formuler ou produire la modification choisie.
| Besoin | Outil ou source | Résultat à préparer |
|---|---|---|
| Comprendre les résultats réels | Compte publicitaire, mesure du site et commandes de la boutique | Une comparaison datée des dépenses, achats, recettes et coûts. |
| Étudier un message concurrent | PiPiAds, Adsparo ou bibliothèque publique | Une observation liée à l'objection que vous voulez traiter. |
| Organiser l'analyse créative | Atria | Une proposition à examiner à partir des informations disponibles, sans présumer l'accès à toutes les connexions du service direct. |
| Préparer une nouvelle version | ChatGPT ou GetHookd | Un texte ou une variante fondée sur votre produit, à relire et à identifier clairement. |
| Adapter le format et le montage | Canva et Submagic | Un fichier lisible dans le placement prévu, avec textes et sous-titres corrigés. |
Comprendre les résultats réels
- Outil ou source
- Compte publicitaire, mesure du site et commandes de la boutique
- Résultat à préparer
- Une comparaison datée des dépenses, achats, recettes et coûts.
Étudier un message concurrent
- Outil ou source
- PiPiAds, Adsparo ou bibliothèque publique
- Résultat à préparer
- Une observation liée à l'objection que vous voulez traiter.
Organiser l'analyse créative
- Outil ou source
- Atria
- Résultat à préparer
- Une proposition à examiner à partir des informations disponibles, sans présumer l'accès à toutes les connexions du service direct.
Préparer une nouvelle version
- Outil ou source
- ChatGPT ou GetHookd
- Résultat à préparer
- Un texte ou une variante fondée sur votre produit, à relire et à identifier clairement.
Adapter le format et le montage
- Outil ou source
- Canva et Submagic
- Résultat à préparer
- Un fichier lisible dans le placement prévu, avec textes et sous-titres corrigés.
Atria présente publiquement Raya, l'analyse de créations et le passage de données à une nouvelle proposition publicitaire. Les fonctions du service direct qui exigent une connexion à un compte, des autorisations d'équipe ou un lancement d'annonces ne doivent pas être supposées incluses dans l'accès Spybox. Vérifiez le périmètre utilisable avant d'organiser votre routine autour de ces fonctions.
Pour travailler sur un compte client, évitez de transmettre des ventes nominatives, des identifiants ou des secrets dans un espace mutualisé. Un résumé anonymisé peut suffire pour discuter du message ; les rapports détaillés restent dans les espaces autorisés de votre entreprise. L'IA aide à formuler une hypothèse, alors que le bilan vient de vos données et de votre test.
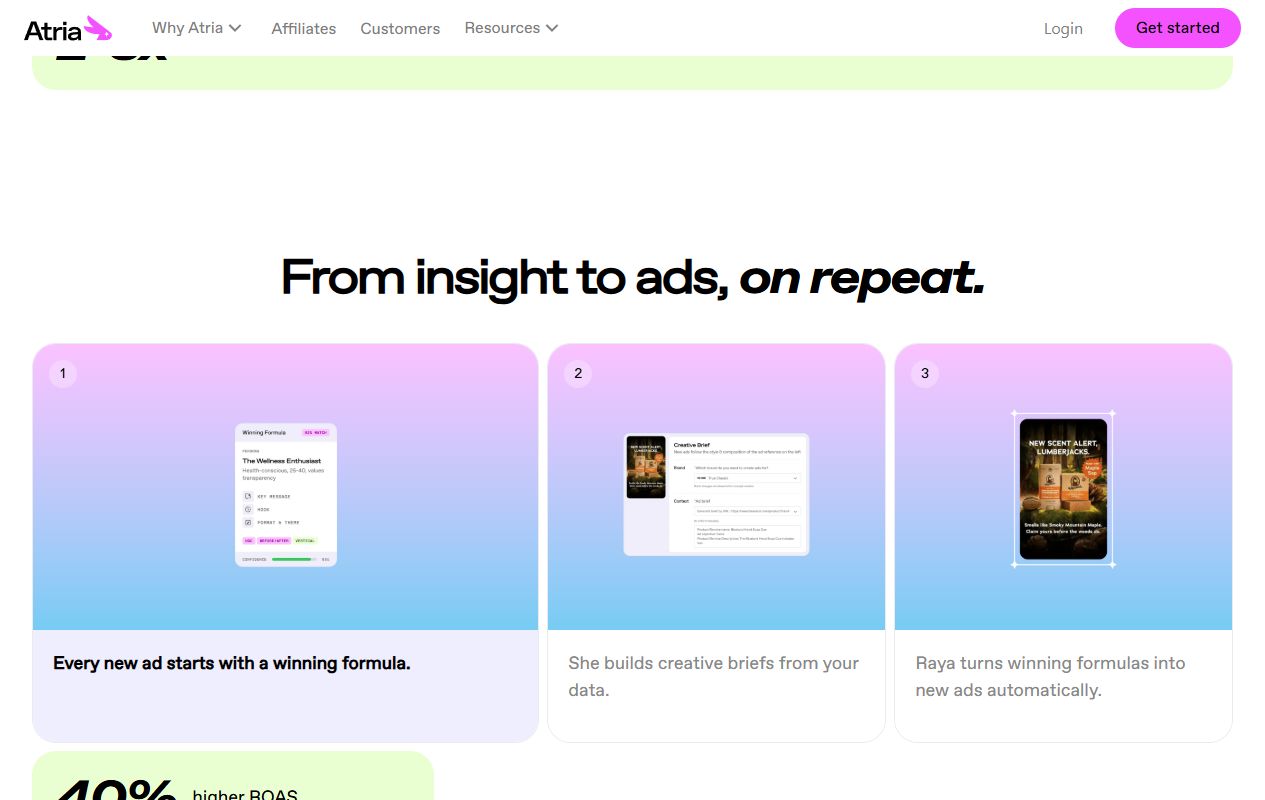
Atria : de l'analyse à une création à tester
L'aperçu relie une observation à la préparation, puis à une annonce. Servez-vous de cette progression pour demander une modification identifiable. Les expressions commerciales et chiffres visibles appartiennent à la démonstration de l'éditeur ; ils ne sont pas des résultats obtenus avec Spybox.
Préparer une variante que vous pourrez vraiment comparer
Écrivez une hypothèse courte. Par exemple : « Les visiteurs ne voient pas quelle boîte entre dans le sac. Montrer le rangement complet dès la première scène pourrait clarifier la capacité. » La variante change l'ouverture ; le produit, le prix et la destination restent identiques. Vous pourrez relier la comparaison à cette modification, avec les limites de volume et d'attribution du test.
Filmez la boîte réellement utilisée, ses dimensions et la fermeture du sac. Si la boîte n'est pas vendue avec le sac, dites-le dans l'annonce et sur la fiche. Évitez une image générée qui agrandit l'intérieur, un faux témoignage ou une durée de conservation inventée. L'amélioration du message doit rendre l'offre plus claire, pas la transformer en autre chose.
GetHookd peut préparer des variantes visuelles et des scripts ; ChatGPT aide à reformuler une démonstration avec vos informations. Choisissez une version utile au problème étudié au lieu de lancer toutes les propositions. Conservez l'original, la variante et une note de différence. Relisez les textes générés et contrôlez vos droits sur les fichiers utilisés.
Avec Canva, adaptez l'image au placement prévu. Pour une vidéo, vérifiez les sous-titres dans Submagic et regardez-la sans son sur un téléphone. Les zones occupées par les commandes de l'application ne doivent pas cacher la capacité, le prix ou la mention d'un accessoire non inclus. Une exportation correcte ne garantit pas une meilleure campagne ; elle permet de tester le message dans de bonnes conditions.
- Nommer les fichiers et les annonces pour retrouver la version diffusée.
- Noter une différence principale : première scène, explication, preuve ou texte.
- Garder la même offre et destination pour une comparaison de créations.
- Vérifier dimensions, contenu du colis, lisibilité, son, sous-titres et droits des médias.
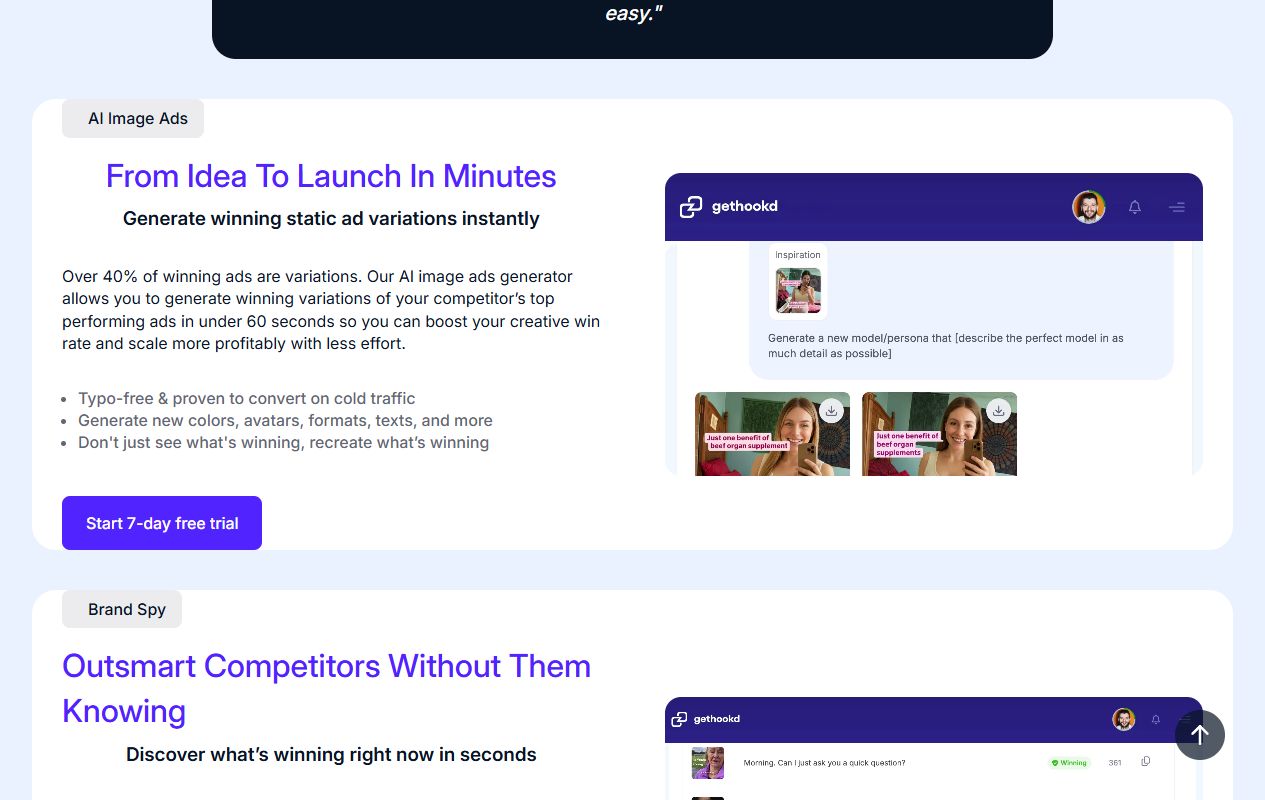
GetHookd : examiner les variantes avant diffusion
Le panneau montre des propositions dérivées d'une image. Comparez la fidélité au produit et la différence de message avant d'en retenir une. Les promesses de performance présentes dans cette capture marketing ne remplacent pas un test sur votre offre.
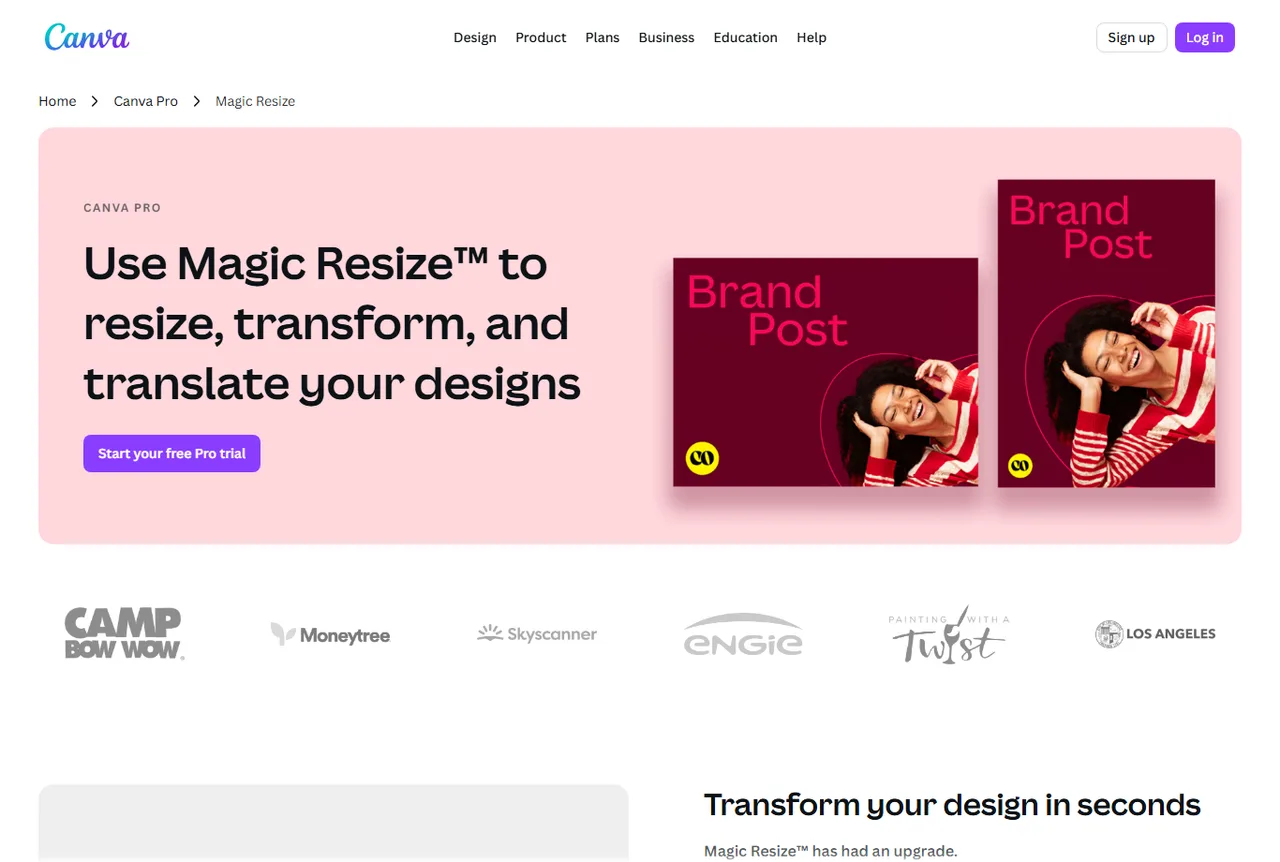
Canva : conserver le message quand le format change
Magic Resize présente le même visuel dans plusieurs proportions. Après adaptation, contrôlez ce qui est recadré et la taille du texte sur téléphone. Cette illustration explique la mise au format ; elle ne montre pas de comparaison de ventes.
Écrire le test avant de le lancer
Un test utile indique ce qui change, ce qui reste constant et comment vous déciderez de la suite. Utilisez la fonction de test de votre régie quand elle convient, plutôt qu'une comparaison improvisée entre deux périodes très différentes.
1. Définir la question
Notez le problème observé, la variante et l'indicateur principal. Pour la capacité du sac, comparez une explication mieux comprise tout en surveillant les achats et les annulations. Un taux de clic plus élevé seul ne répond pas à toute la question.
2. Fixer le périmètre
Conservez l'offre, la page, le pays et les paramètres que le test doit garder identiques. Documentez toute modification imprévue : rupture de stock, remise, délai ou incident. Deux annonces diffusées librement avec une répartition automatique ne constituent pas forcément un test aléatoire équilibré.
3. Réserver le budget
Choisissez un plafond compatible avec vos coûts et votre trésorerie, puis contrôlez le fonctionnement du budget dans la régie. Un budget quotidien moyen n'est pas toujours un plafond de dépense de chaque journée. Séparez les fonds destinés aux commandes, aux outils, aux contenus et à la diffusion.
4. Prévoir le point de lecture
Tenez compte du délai de conversion et du volume disponible. Il n'existe pas de durée de trois jours valable pour toute offre. Vérifiez rapidement les incidents et la dépense, mais ne désignez pas un gagnant dès la première vente. Si les résultats sont trop rares, la conclusion peut rester indéterminée.
5. Écrire les motifs d'arrêt
Un paiement défaillant, une promesse erronée, une rupture de stock ou le plafond atteint peuvent imposer un arrêt sans attendre le bilan. En l'absence d'incident, gardez un historique des décisions pour ne pas attribuer le résultat à une variante qui n'a presque pas été diffusée.
Faire le bilan avant de changer le budget
Reprenez les versions réellement diffusées et leur exposition. Comparez les indicateurs annoncés dans le plan, puis les commandes et coûts du même périmètre. Si le suivi est incomplet ou le volume insuffisant, notez ce qui manque. Une différence observée n'est pas automatiquement un effet certain de votre modification.
La fatigue créative mérite aussi un diagnostic. Une annonce ancienne peut encore convenir ; une nouvelle peut mal expliquer le produit. Regardez ensemble la fréquence, l'évolution du coût, les achats et les retours clients, avec des périodes comparables. Une variation de saison, d'offre ou d'enchères peut expliquer une baisse sans que la vidéo soit le problème.
Avant d'augmenter la dépense, vérifiez la contribution après publicité, le délai d'encaissement et la capacité du fournisseur à tenir les commandes. Si vous modifiez une cible d'enchères, utilisez les recommandations propres à la régie : dans Google Ads, une cible ROAS trop élevée peut limiter le trafic. Une cible est un paramètre de diffusion, pas une promesse de bénéfice.
- Garder la version utile et préciser le résultat observé, avec son volume.
- Corriger l'offre ou le parcours si c'est là que les données pointent.
- Préparer un nouveau test si une autre objection reste ouverte.
- Conserver « résultat indéterminé » quand le test ne permet pas de trancher.
- Arrêter ou réduire l'offre si ses coûts et contraintes ne permettent pas de poursuivre.
La place de Spybox dans cette routine
Spybox regroupe 90+ outils pour la recherche et la création, avec 100 000 crédits SBC par mois. Le prix publié est de 29,99 €/mois ou 249,99 €/an, selon les informations tarifaires vérifiées le 4 août 2026. Les conditions finales de l'offre et de chaque outil sont à consulter avant paiement.
Le code du site reste GET25. Comparez le coût et le périmètre de l'accès aux tâches que vous réaliserez : veille, scripts, formats ou montage. L'abonnement ne comprend pas votre budget publicitaire, vos produits ni l'expédition. Les crédits SBC ne sont pas un solde à dépenser dans Meta, TikTok ou Google Ads.
Questions sur l'optimisation publicitaire
Spybox optimise-t-il automatiquement mes campagnes ?
Ce guide utilise Spybox pour la recherche et la préparation de contenus. La diffusion, les dépenses et les tests restent dans votre compte publicitaire. Certaines fonctions des services directs peuvent demander des connexions ou droits particuliers : ne les supposez pas incluses dans l'accès mutualisé.
Quel ROAS faut-il atteindre pour être rentable ?
Le seuil dépend de vos coûts, du périmètre et de la valeur utilisée. Le ROAS ne retire pas les coûts produit, livraison ou frais fixes. Dans l'exercice du sac repas, le seuil simplifié de 2,5 couvre seulement coûts variables et publicité ; il ne s'applique pas à toutes les boutiques.
Faut-il vérifier les résultats tous les jours ?
Surveillez les incidents et la dépense régulièrement. Pour comparer les performances, tenez compte du délai de conversion, de la fenêtre d'attribution et du volume. Le ROAS d'une journée récente peut changer lorsque des achats remontent plus tard.
Pourquoi ai-je des clics sans commandes ?
Contrôlez d'abord la destination, le chargement, l'offre et le paiement. Des clics peuvent aussi venir d'un message ambigu ou d'un public peu intéressé. La même réponse ne convient pas à un problème de page et à un problème de création.
Une publicité longtemps diffusée est-elle rentable ?
Sa durée aide à repérer un exemple à étudier. Elle ne donne pas accès à tous les coûts, remboursements et résultats de l'annonceur. Utilisez-la pour analyser une scène ou une offre, puis testez votre propre version avec vos données.
Puis-je additionner les ventes attribuées par Meta et Google ?
Pas comme s'il s'agissait toujours de ventes distinctes. Des règles d'attribution différentes peuvent compter une même commande. Rapprochez les rapports avec les commandes de la boutique et conservez la définition de chaque mesure.
Combien de variantes dois-je lancer ?
Préparez le nombre que votre budget et votre volume permettent réellement de comparer. Une variante claire peut être plus exploitable qu'une série très peu diffusée. Les propositions générées par un outil ne sont pas toutes à publier.
Peut-on changer le prix et la vidéo dans le même test ?
Vous pouvez tester une nouvelle offre complète, mais vous ne saurez pas isoler l'effet de la vidéo. Pour une comparaison créative, gardez la même offre. Documentez tout changement de prix, de lot ou de destination.
Quand peut-on augmenter le budget ?
Après avoir examiné les résultats, la contribution, les commandes livrées et la trésorerie, pas sur une vente isolée. Vérifiez aussi le fournisseur et les contraintes de la régie. L'effet d'une augmentation n'est pas garanti et doit être suivi.
Sources et illustrations publiques
Pages consultées le 3 octobre 2026. Les captures réutilisées peuvent être antérieures à cette consultation ; elles illustrent des fonctions, pas des résultats de nos tests. Les connexions et capacités d'un abonnement direct restent distinctes de l'accès Spybox.